

モデル報酬の源泉徴収10.21%とは?漫画でわかる確定申告と還付
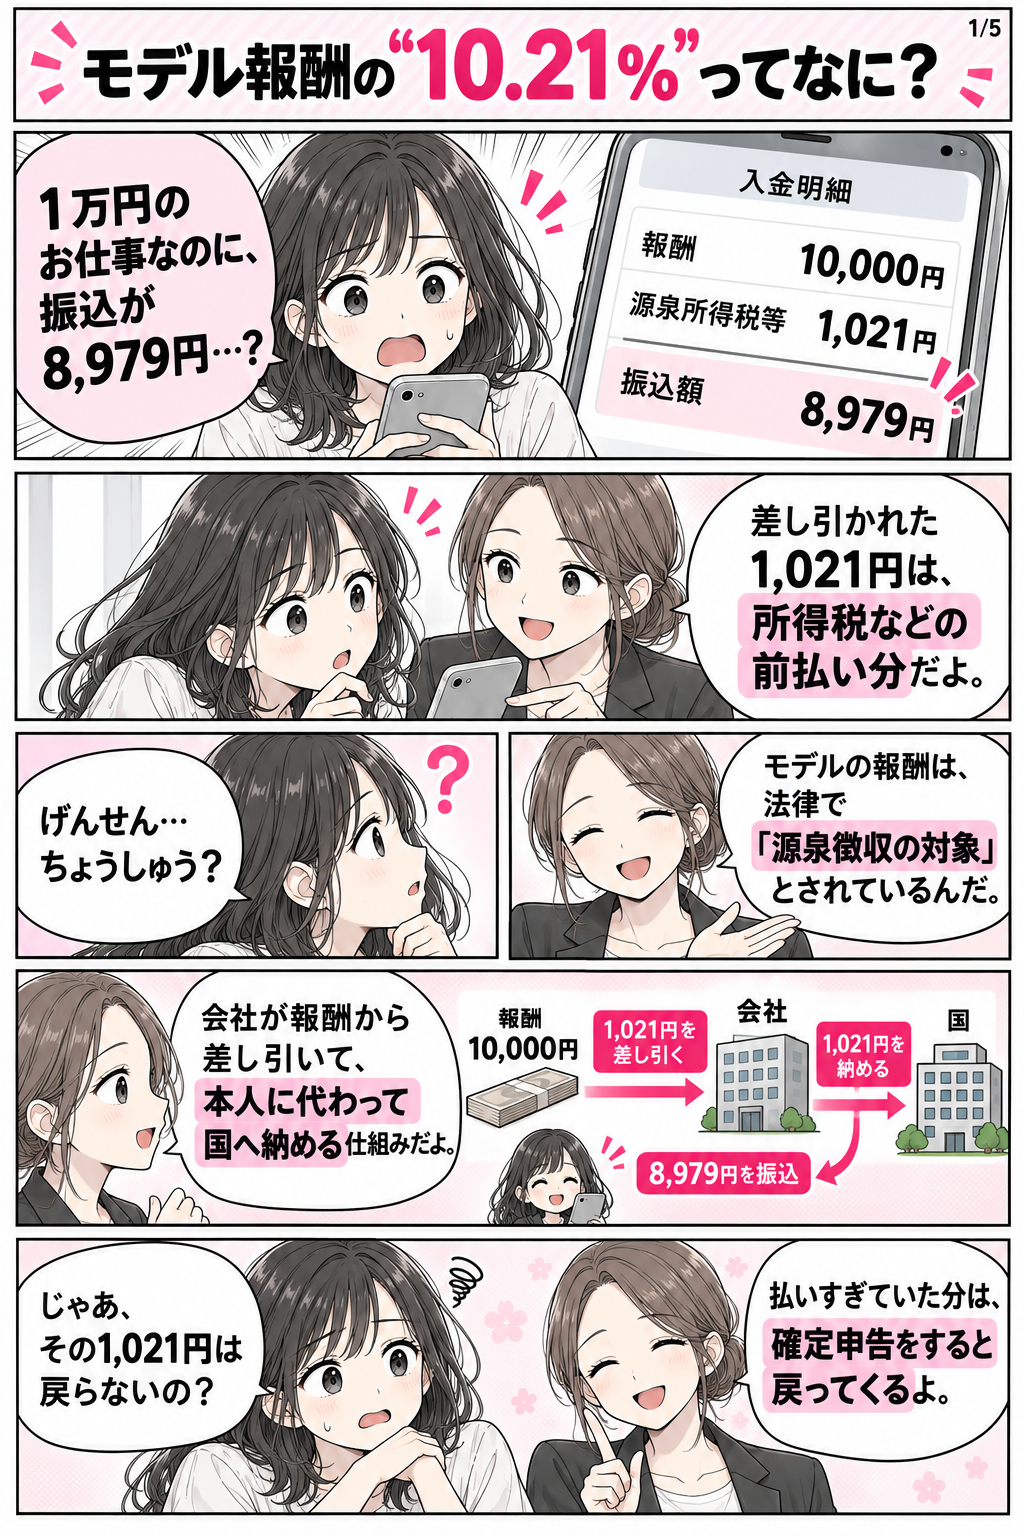
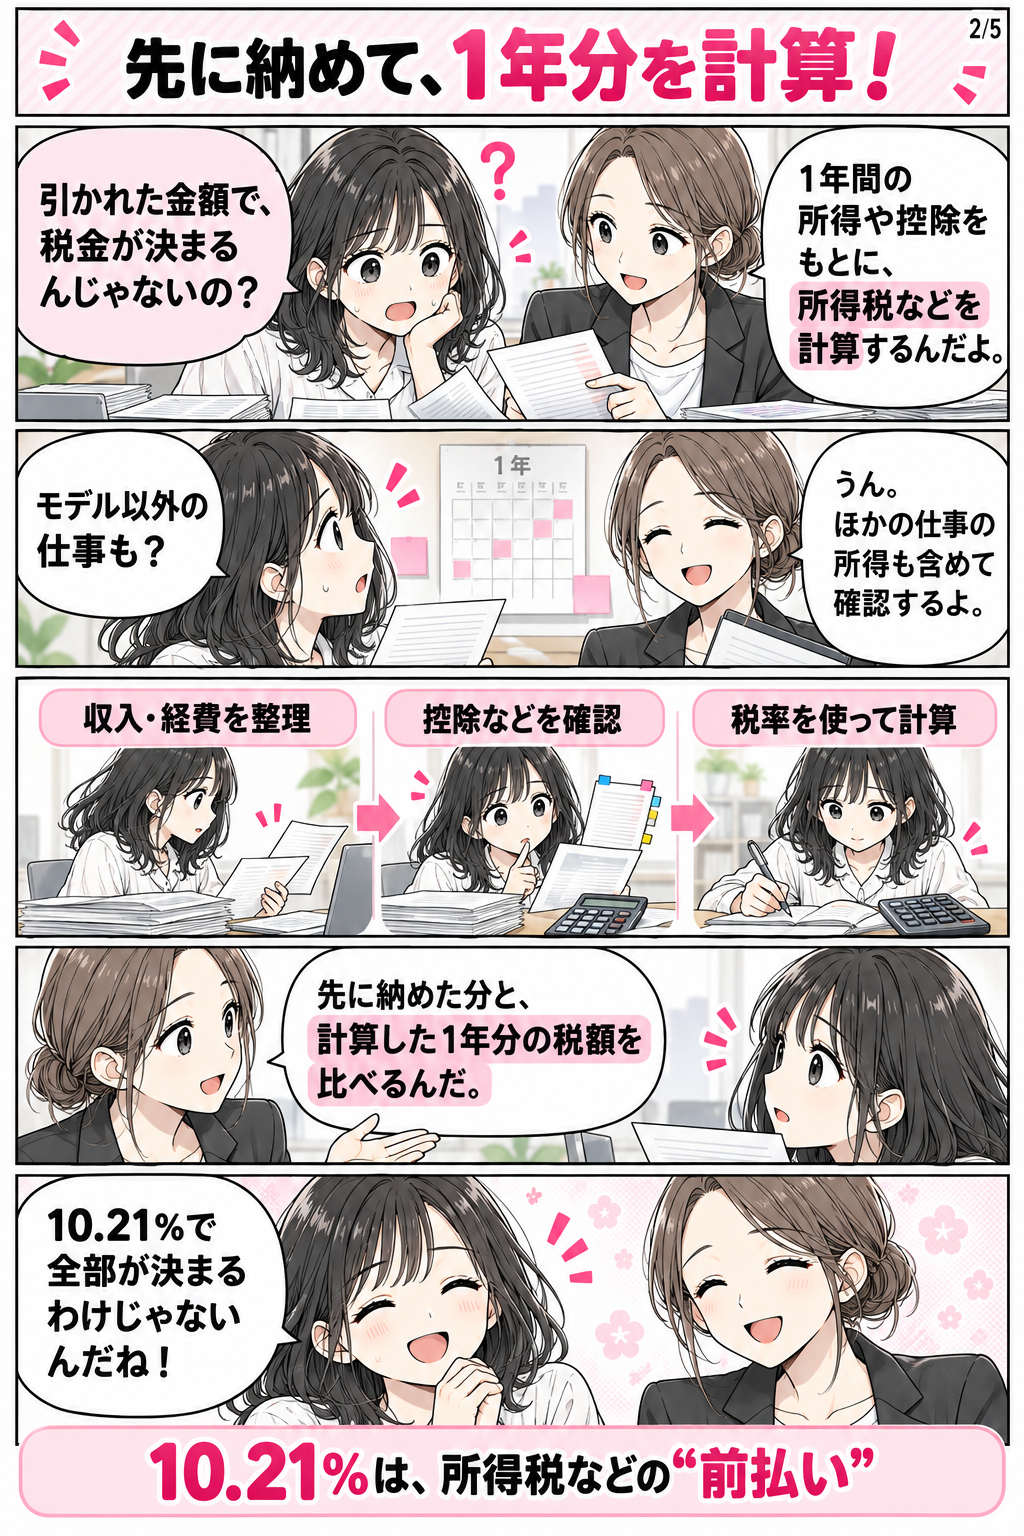
モデル報酬から差し引かれる「10.21%」。なぜ差し引かれるのか、払いすぎた税金はどうなるのかを、5ページの漫画で紹介します。確定申告と住民税について、本人が確認しておきたいこともまとめました。
※説明をわかりやすくするため、内容を簡略化しています。
漫画の補足
この漫画の対象
この漫画は、日本の居住者である個人が、会社(法人)から業務委託のモデル報酬を受け取る場合を例にしています。雇用契約による給与や、法人が受け取る報酬についての説明ではありません。
10.21%と計算例について
モデル報酬の源泉徴収税率は、1回の支払金額のうち100万円以下の部分が10.21%、100万円を超える部分が20.42%です。2026年分の10.21%の内訳は、所得税10%と復興特別所得税0.21%です。
1ページ目は、報酬1万円全体を源泉徴収の計算対象とした例です。請求書などで報酬額と消費税額が明確に区分されている場合など、源泉徴収の計算対象額が異なる場合があります。
還付の例について
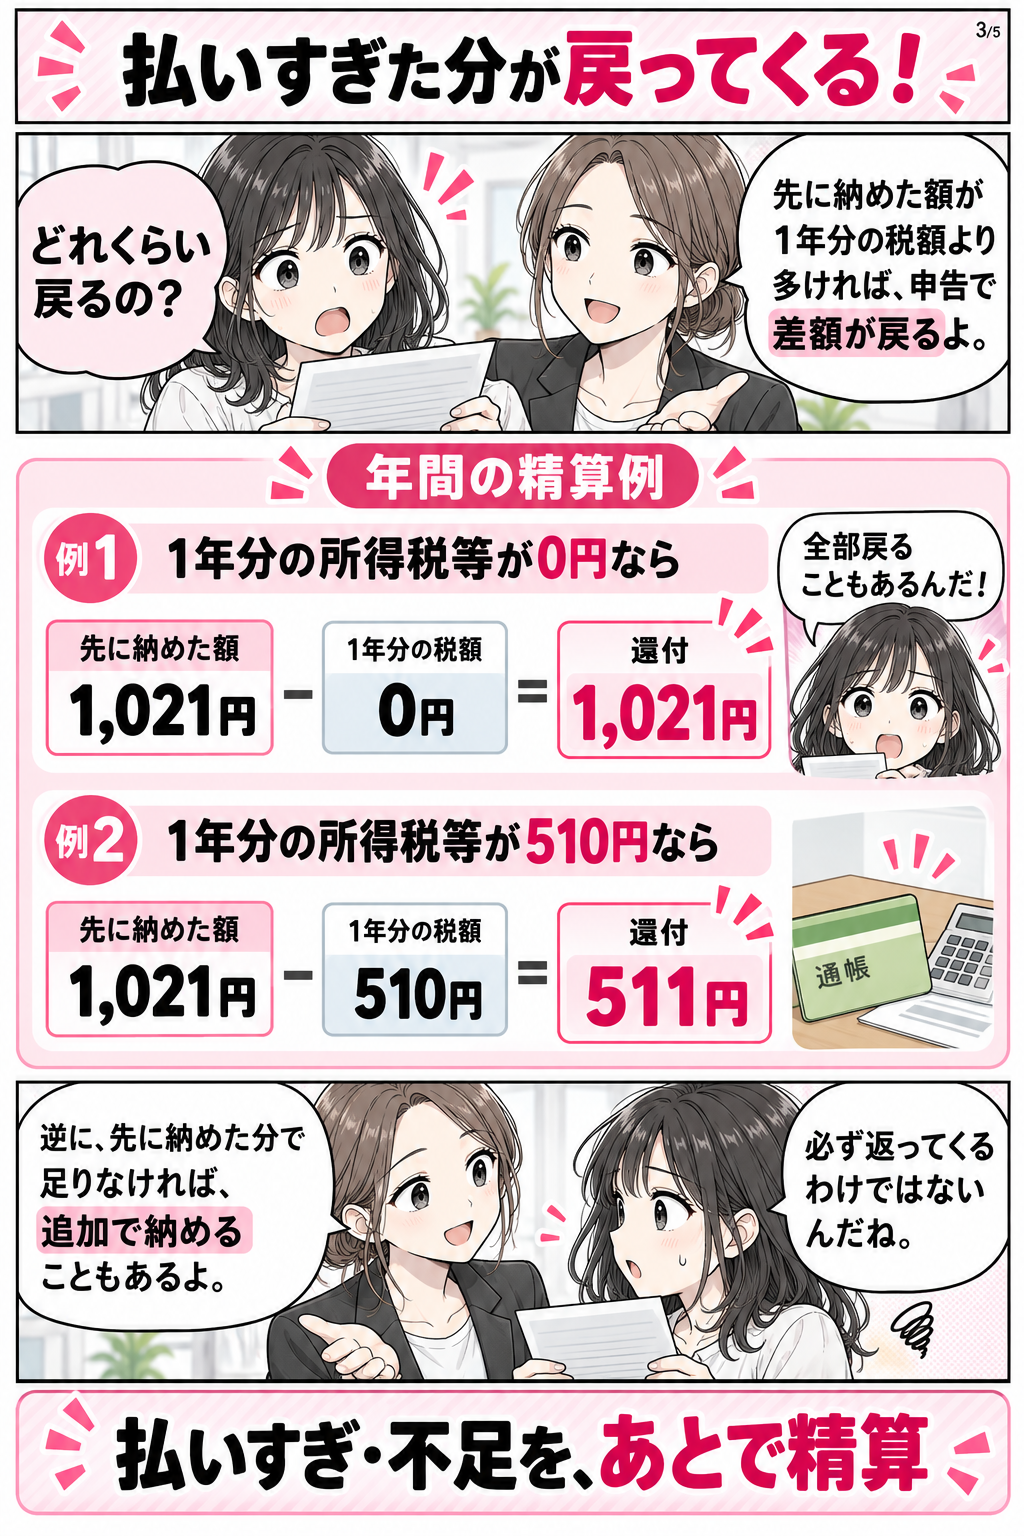
3ページ目は、それぞれ別の人について、年間の源泉徴収税額の合計を1,021円と仮定した精算例です。例2の年間税額510円は、所得税500円と復興特別所得税10円の合計です。1ページ目の報酬1万円だけから年間の税額を算出したものではありません。
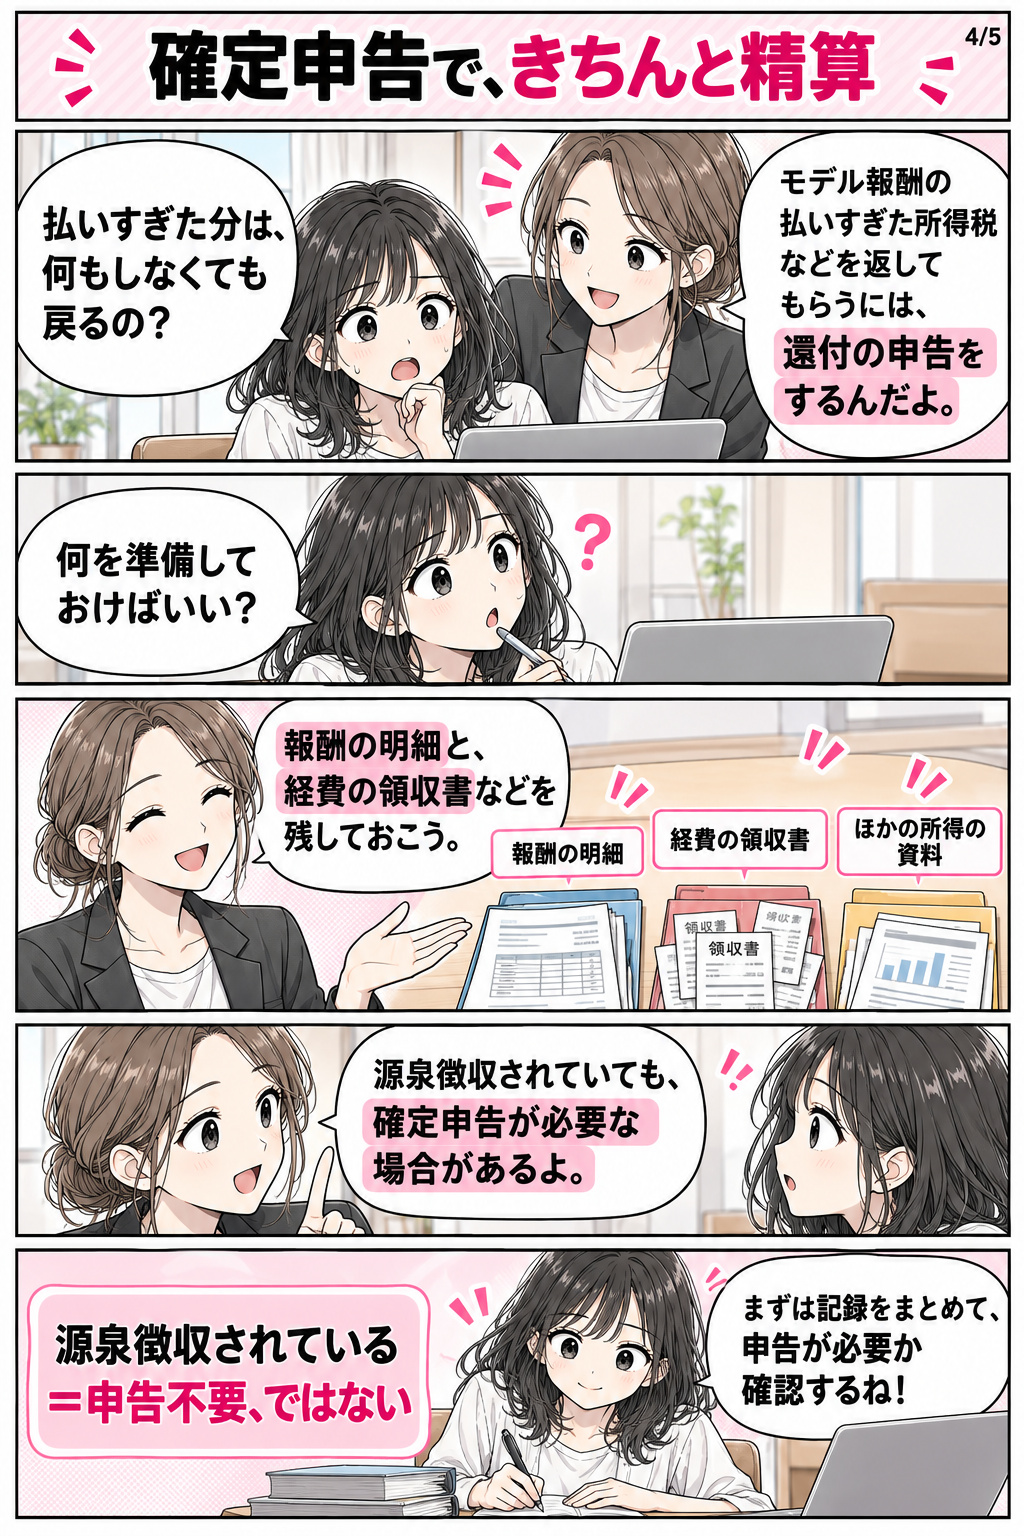
払いすぎた所得税等の還付を受けるには、還付の申告が必要です。先に納めた分が年間の税額に足りない場合は、追加で納付が必要になることもあります。
確定申告と住民税について
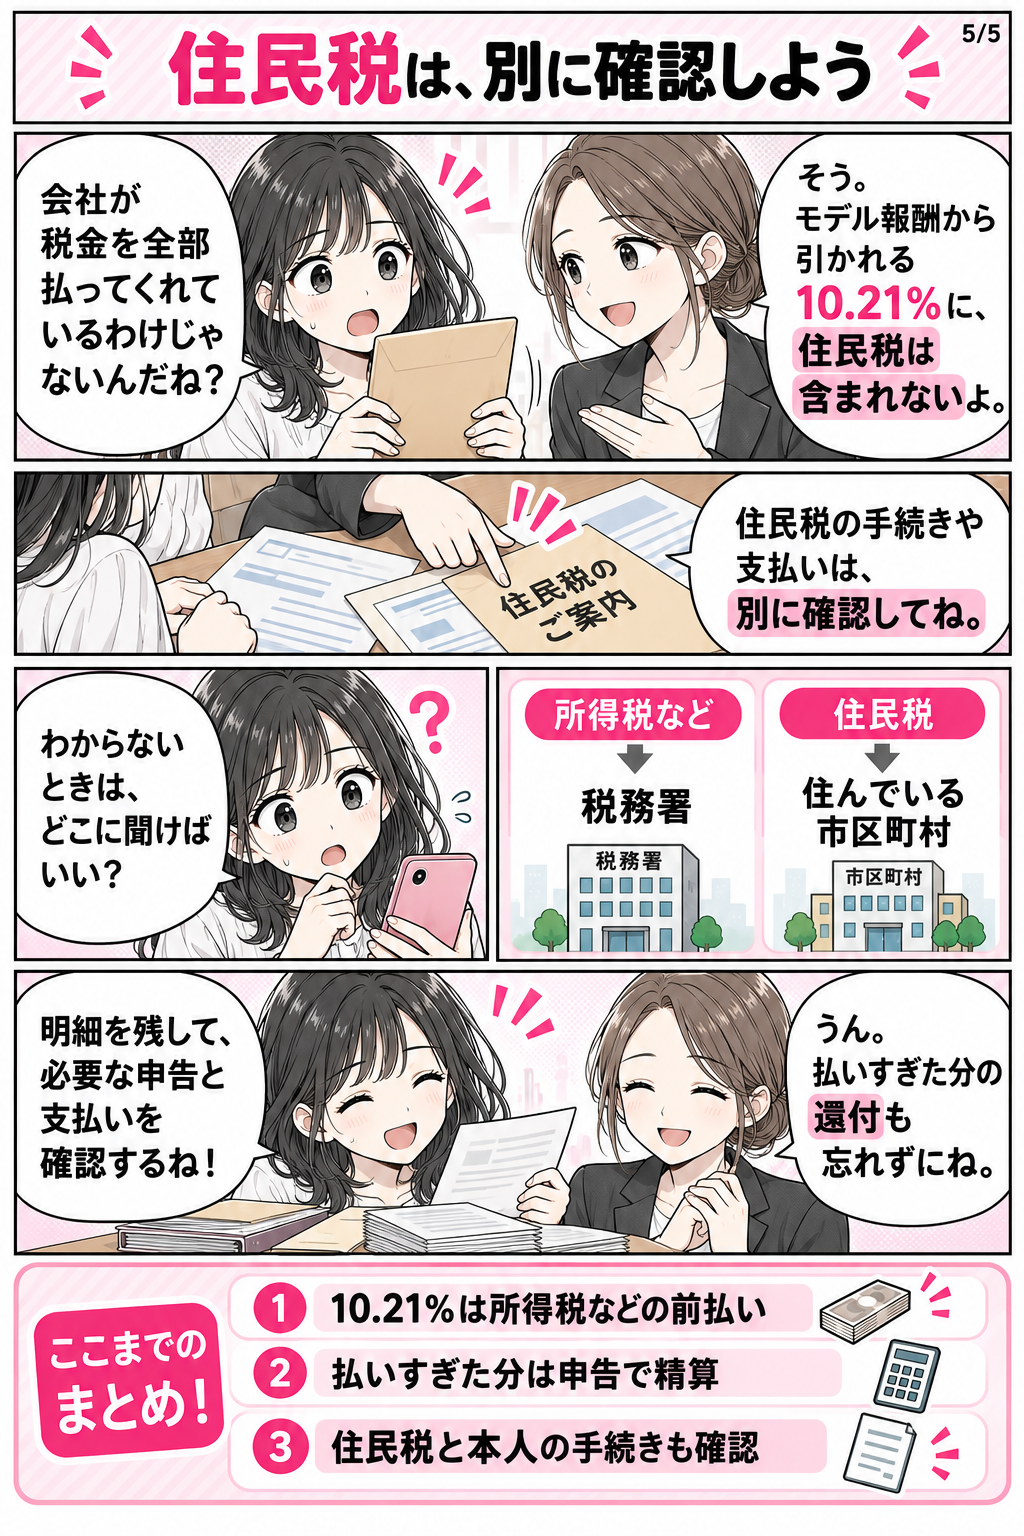
源泉徴収されていても、確定申告が必要な場合があります。また、モデル報酬から差し引かれる10.21%に住民税は含まれません。
所得税の確定申告が不要でも、住民税の申告が必要な場合があります。申告・納税の要否や税額は、ほかの所得や控除などによって異なります。所得税等は税務署へ、住民税はお住まいの市区町村へご確認ください。
参考資料・公的機関の案内
本ページは、以下の公的資料を参考に、モデル報酬の源泉徴収についてわかりやすくまとめたものです。制度の詳しい内容は、各機関の案内をご確認ください。
- 国税庁「No.2792 源泉徴収が必要な報酬・料金等とは」モデル報酬が源泉徴収の対象となることや、計算対象額について。
- 国税庁「No.2792 源泉徴収が必要な報酬・料金等とは(手取契約の場合の源泉徴収税額の計算方法)」源泉徴収税率10.21%と、100万円を超える部分の20.42%について。
- 国税庁「No.2793 報酬・料金等の源泉徴収義務者」報酬を支払う側の源泉徴収義務について。
- 国税庁「No.2260 所得税の税率」年間の所得税額の計算について。
- 国税庁「No.2030 還付申告」納めすぎた所得税等の還付を受ける申告について。
- 国税庁「No.6929 消費税等と源泉所得税および復興特別所得税」報酬額と消費税額の区分による源泉徴収の取扱いについて。
住民税の申告・納付については、お住まいの市区町村の公式案内をご確認ください。
掲載内容確認日:2026年9月27日
本ページは一般的な制度の説明です。個別の申告・納税については、税務署・市区町村または税理士へご確認ください。